Cicilan Pinjol Telat Dibayar, Apakah Status KOL Bisa Berubah?

Editor
Minggu, 01 November 2026 | 14:23 WIB
Cicilan Pinjol Telat Dibayar, Apakah Status KOL Bisa Berubah?
Penggunaan pinjaman online atau pinjol semakin dikenal masyarakat karena menawarkan proses pengajuan dana yang relatif praktis. Dalam kondisi tertentu, layanan ini bisa menjadi pilihan ketika seseorang membutuhkan dana tambahan untuk memenuhi kebutuhan mendesak. Namun, kemudahan mendapatkan pinjaman juga harus diimbangi dengan tanggung jawab dalam membayar cicilan sesuai jadwal yang telah disepakati.
Salah satu hal yang sering luput dari perhatian peminjam adalah dampak keterlambatan pembayaran terhadap riwayat kredit. Tidak sedikit orang yang menganggap telat membayar cicilan selama beberapa hari bukanlah masalah besar. Padahal, kebiasaan menunda pembayaran dapat mempengaruhi penilaian kualitas pembayaran dan catatan pinjaman seseorang.
Lantas, cicilan pinjol telat dibayar, apakah status KOL bisa berubah? Jawabannya, bisa. Keterlambatan pembayaran berpotensi mempengaruhi status kolektibilitas atau KOL, bergantung pada ketentuan penilaian dan pelaporan lembaga penyedia pinjaman. Semakin lama tunggakan dibiarkan, semakin besar pula risiko munculnya catatan kredit yang kurang baik.
Mengenal Status KOL dalam Pinjaman Online
KOL merupakan singkatan dari Kolektibilitas, yaitu pengelompokan kualitas pembayaran atau kelancaran kewajiban kredit seseorang. Penilaian ini digunakan untuk melihat bagaimana seseorang memenuhi tanggung jawab pembayaran pinjaman, baik pokok maupun bunga atau biaya sesuai perjanjian.
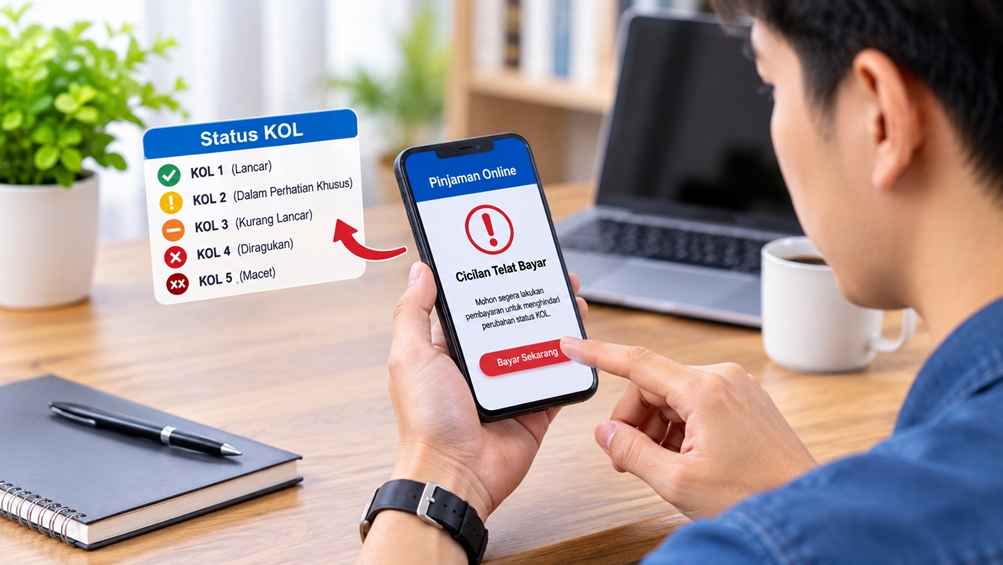
Dalam sistem penilaian kredit yang umum dikenal, terdapat lima tingkatan kolektibilitas. Masing-masing memiliki arti yang berbeda berdasarkan kondisi pembayaran debitur.
Berikut penjelasannya:
- KOL 1 (Lancar): Menunjukkan bahwa peminjam memenuhi kewajiban pembayaran sesuai jadwal dan tidak memiliki tunggakan.
- KOL 2 (Dalam Perhatian Khusus): Menunjukkan adanya keterlambatan pembayaran atau tunggakan yang masih berada dalam rentang 1–90 hari.
- KOL 3 (Kurang Lancar): Menggambarkan kondisi pembayaran yang mengalami tunggakan sekitar 91–120 hari.
- KOL 4 (Diragukan): Menunjukkan adanya tunggakan yang berlangsung sekitar 121–180 hari.
- KOL 5 (Macet): Merupakan kategori dengan kualitas pembayaran terburuk, umumnya ketika tunggakan sudah lebih dari 180 hari.
Pembagian tersebut merupakan gambaran klasifikasi kolektibilitas yang umum digunakan dalam penilaian kredit. Penerapannya tetap perlu memperhatikan jenis lembaga keuangan dan ketentuan pelaporan yang berlaku.
Apakah Telat Membayar Pinjol Bisa Mengubah KOL?
Keterlambatan membayar cicilan pinjaman online memang dapat mempengaruhi penilaian kualitas pembayaran. Ketika seseorang tidak melunasi tagihan sesuai tanggal jatuh tempo, penyelenggara pinjaman dapat mencatat adanya keterlambatan berdasarkan sistem dan ketentuan yang berlaku.
Sebagai contoh, seseorang memiliki pinjaman dengan jadwal pembayaran setiap tanggal 10. Namun, karena kondisi keuangan sedang tidak stabil, cicilan tersebut baru dibayarkan beberapa hari setelah tanggal jatuh tempo.
Meskipun tunggakannya sudah dilunasi, riwayat keterlambatan tersebut belum tentu langsung hilang dari catatan penyedia pinjaman. Hal ini bergantung pada sistem pencatatan, periode pelaporan, serta ketentuan lembaga yang bersangkutan.
Perlu dipahami juga bahwa tidak semua pinjaman online otomatis memiliki pencatatan KOL yang sama seperti kredit perbankan di SLIK OJK. Penyelenggara pinjaman daring memiliki mekanisme pelaporan data pendanaan melalui sistem yang diatur OJK, termasuk pusat data fintech lending.
Karena itu, peminjam sebaiknya tidak langsung menyimpulkan bahwa keterlambatan satu hari pasti membuat status KOL berubah menjadi kategori tertentu. Hal terpenting adalah memahami perjanjian pinjaman dan memastikan kewajiban pembayaran tidak dibiarkan menunggak.
Faktor yang Mempengaruhi Perubahan Status KOL
Ada beberapa hal yang dapat mempengaruhi penilaian kualitas pembayaran seseorang. Bukan hanya lamanya keterlambatan, tetapi juga bagaimana peminjam menyelesaikan kewajibannya.
Pertama, lama waktu tunggakan. Semakin panjang periode keterlambatan, semakin besar kemungkinan kualitas pembayaran dinilai memburuk. Tunggakan yang terus dibiarkan juga dapat meningkatkan beban pembayaran karena adanya biaya keterlambatan sesuai perjanjian dan ketentuan yang berlaku.
Kedua, riwayat pembayaran sebelumnya. Seseorang yang selama ini disiplin membayar cicilan tentu memiliki catatan pembayaran yang berbeda dengan peminjam yang berulang kali mengalami keterlambatan.
Ketiga, kebijakan dan mekanisme pelaporan penyelenggara. Setiap lembaga memiliki ketentuan pencatatan dan pelaporan yang harus dipatuhi. Oleh karena itu, peminjam perlu memahami bagaimana informasi pinjamannya dikelola dan dilaporkan.
Keempat, penyelesaian kewajiban yang tertunggak. Membayar tunggakan merupakan langkah penting untuk memperbaiki kondisi pinjaman. Namun, pelunasan tidak selalu berarti seluruh riwayat keterlambatan langsung terhapus.
Bagaimana Cara Memperbaiki Riwayat Pembayaran Pinjol?
Jika sudah terlanjur terlambat membayar cicilan, bukan berarti kondisi keuangan dan riwayat kredit tidak bisa diperbaiki. Ada beberapa langkah yang dapat dilakukan agar kondisi pembayaran kembali lebih teratur.
Pertama, segera periksa jumlah tagihan yang belum dibayarkan. Pastikan peminjam mengetahui total pokok pinjaman, biaya keterlambatan, serta kewajiban lain yang tercantum dalam perjanjian.
Kedua, hubungi layanan resmi penyelenggara pinjaman. Apabila mengalami kesulitan keuangan, jangan menghindari komunikasi dengan pihak pemberi pinjaman. Sampaikan kondisi yang sebenarnya dan tanyakan kemungkinan penyelesaian atau pengaturan pembayaran sesuai kebijakan yang berlaku.
Ketiga, prioritaskan penyelesaian tunggakan berdasarkan kemampuan finansial. Hindari mengambil pinjaman baru hanya untuk menutupi cicilan lama tanpa perhitungan yang matang. Cara tersebut justru berpotensi menambah beban utang.
Keempat, biasakan membayar cicilan sebelum tanggal jatuh tempo. Membuat pengingat pembayaran bulanan bisa menjadi cara sederhana untuk mengurangi risiko keterlambatan.
Selain itu, peminjam yang ingin mengetahui kondisi riwayat kreditnya dapat memeriksa informasi melalui layanan iDeb SLIK OJK apabila data fasilitas pinjamannya memang tercatat di dalam sistem tersebut.
Jangan Anggap Remeh Keterlambatan Cicilan
Keterlambatan membayar pinjaman online bukan hanya berkaitan dengan denda atau biaya tambahan. Kebiasaan tersebut juga dapat mempengaruhi penilaian kelancaran pembayaran dan menjadi pertimbangan ketika seseorang mengajukan pembiayaan pada masa mendatang, sesuai dengan data yang tersedia dan digunakan oleh lembaga keuangan.
Oleh sebab itu, memahami apa itu KOL menjadi salah satu hal penting sebelum memutuskan menggunakan layanan pinjaman online. Dengan mengetahui cara kerja kolektibilitas, masyarakat dapat lebih berhati-hati dalam mengelola kewajiban finansial.
Pinjaman online sebaiknya digunakan secara bijak dan disesuaikan dengan kemampuan membayar. Jangan hanya mempertimbangkan kemudahan pencairan dana, tetapi perhatikan pula jadwal cicilan, biaya pinjaman, serta resiko apabila pembayaran terlambat.
Menjaga kedisiplinan pembayaran sejak awal merupakan langkah sederhana untuk mempertahankan riwayat kredit yang sehat sekaligus menghindari masalah keuangan yang lebih besar di kemudian hari.